中国对稀土出口管控后,美国把注意打到了格陵兰岛地下,可哪怕格陵兰岛的矿再大、再纯,也不能挖出来直接塞进F-35。
从冰原下的一块矿石,到导弹伺服电机里的一块磁铁,中间隔着选矿、分离、提纯、合金、制粉、烧结和精密加工。
而美国现在最头疼的,恰恰是这条链条的大量关键环节,依旧绕不开中国。
说白了,美国盯上的是矿,中国手里掌握的,却是一整套“把矿变成工业牙齿”的本事。
一块小磁铁,让F-35停在了交付线上
美国对稀土供应链的焦虑,并不是凭空产生的。
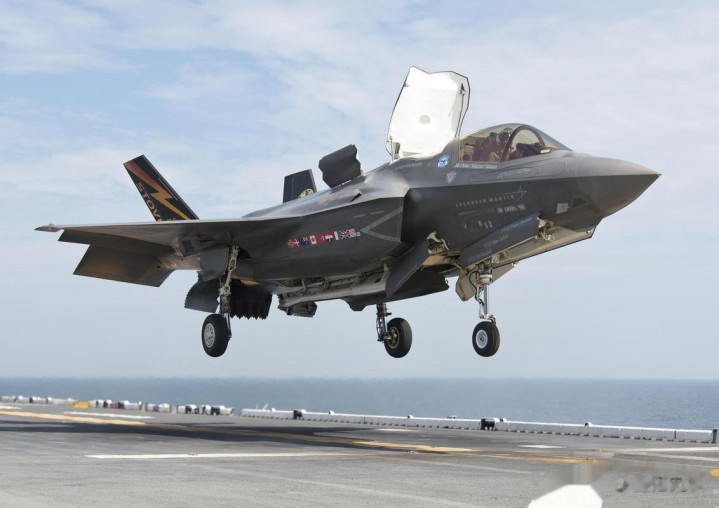
2022年,五角大楼暂停接收,一批新生产的F-35战斗机。
原因不是发动机故障,也不是隐身涂层脱落,而是涡轮机械泵中一块磁铁所使用的钴钐合金,原料来自中国,不符合美国国防采购规定。
这件事最有意思的地方,是那块磁铁本身,并不存在安全和性能问题。
F-35联合项目办公室当时明确表示,该部件不会传输信息,也不会损害飞机完整性,不会带来飞行安全风险。飞机停交,主要是因为供应来源触碰了采购规则。
可五角大楼折腾一圈,最终还是签发豁免,让交付重新开始。
一架造价高昂的隐身战机,最后被一块不起眼的磁铁绊住脚。这个画面,比任何供应链报告都更有冲击力。
它说明美国军工的问题,不是每一种武器都“完全依赖中国零件”,而是供应链层级太深,哪怕总装企业在美国,一级供应商在盟国,继续往下追几层,仍可能碰到中国材料。
芯片、雷达、发动机当然重要,但它们最终都要落到材料上。
没有合格的磁材,电机做不小;没有稳定的镓材料,部分高频电子器件难以扩产;没有成熟的稀土分离能力,矿石挖得再多,也只是颜色复杂的石头。
美国能源部曾指出,中国控制着接近九成的稀土分离能力。这个比例会随着其他国家扩产而变化,但短时间内很难被彻底改写。
美国能源部稀土磁体供应链报告也承认,真正高度集中的并不只是采矿,而是中游分离和后续制造。
我认为,这才是美国最难受的地方。
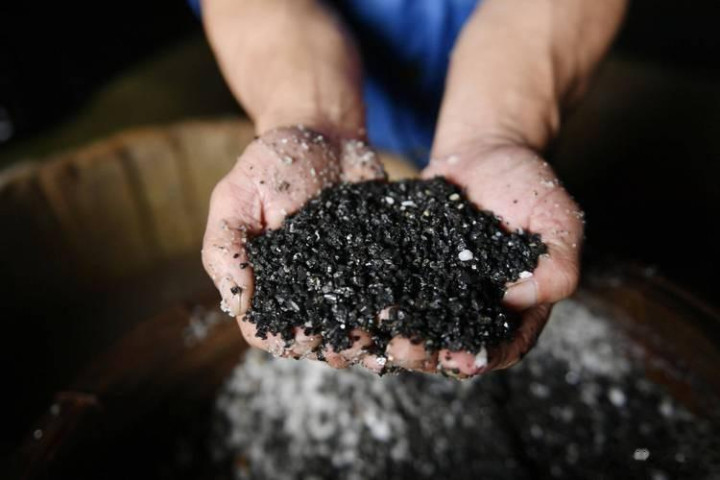
矿山可以花钱买,工厂可以拿补贴建,机器也可以从全球采购。
可工艺经验、成品率、环保处理、技术人员和客户认证,不是签一张支票就能在第二天长出来。
偏偏军工和汽车行业最怕供应不稳定。
一批磁铁纯度不够,损失的不是几吨材料,而可能是一整条生产线的交付时间。
格陵兰确实有矿,却不是插上国旗就能开采
既然本土供应链不够完整,美国为什么盯上格陵兰?
答案并不复杂。

格陵兰面积巨大,人口稀少,拥有稀土、锌、铁、石墨等多种关键矿产。
更重要的是,它地处北美与欧洲之间,在北极航道、导弹预警和军事部署上都具有特殊价值。
矿产和地缘位置叠加,格陵兰自然成了,美国眼里的“北极保险箱”。
其中最受关注的,就是格陵兰南部的科瓦内湾项目。
该项目被开发商称为,全球大型未开发稀土项目之一,矿体中包含钕、镨、镝、铽等磁材所需元素,同时伴生铀和锌。
问题也恰恰出在铀上。
实盘券商配资2021年,格陵兰通过第20号法案,禁止勘探和开采铀,并对铀含量超过规定标准的其他矿产项目作出限制。
科瓦内湾项目由此陷入停滞,开发商Energy Transition Minerals随后与格陵兰、丹麦方面展开诉讼和仲裁。
格陵兰矿产管理部门对禁铀法案的说明表明,这并不是美国资本到位就能绕开的普通审批。
这就是美国撞上的第一道门:格陵兰不是一块无人管理的荒地。
当地居民关心饮用水、放射性尾矿、牧场、渔业和旅游业。华盛顿站在地图前看到的是稀土,住在矿区附近的人看到的却可能是尾矿库、粉尘和几代人的环境风险。
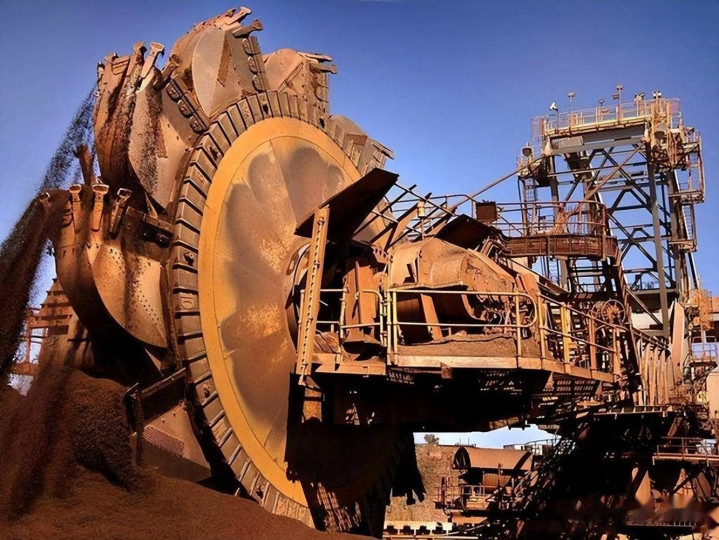
美国撞上的第二道门,是时间和成本。
北极矿山面临低温、冻土、运输、港口和基础设施不足等问题。一个项目从重新获得许可,到融资、建设、试生产、环保验收,再到稳定出货,往往需要多年。
政客可以今天宣布“摆脱依赖”,矿山却不可能明天开始送货。
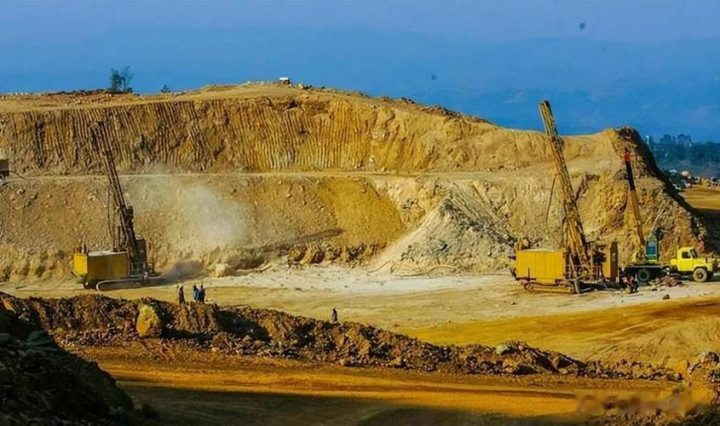
第三道门,则是一段经常被舆论夸大的中国商业关系。
盛和资源早年投资了项目开发商,并在2018年与对方签署商业化合作谅解备忘录。
文件显示,盛和表达了购买项目全部稀土产出的意向,并计划参与后续加工、营销和销售。
可即便如此,中国企业早早进入项目,仍说明了一件事:当西方还把格陵兰当成遥远冰原时,中国企业已经在按照产业链逻辑寻找资源、加工和销售的连接点。
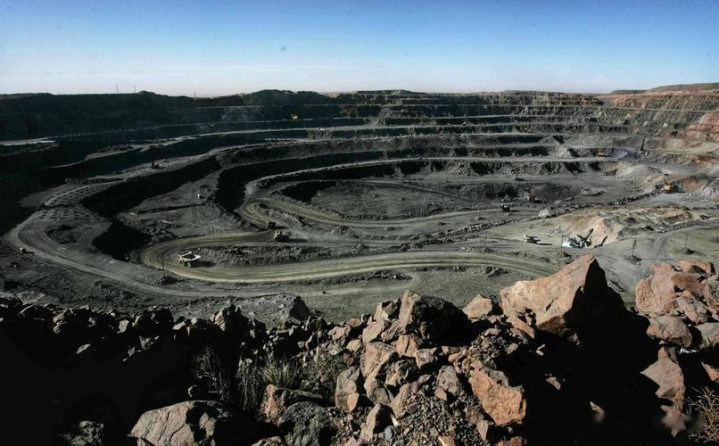
真正的“中国锁”,不是合同,而是整条产业链
所以,格陵兰矿区门口到底有没有一把“中国锁”?
如果把它理解成一份谁也无法推翻的独家合同,那就说过头了。
矿权会变化,股权可以稀释,合作协议也可能重新谈判。格陵兰的法律和民意更不是任何外国企业能够随意决定的。
但如果把这把锁理解成中国已经形成的稀土产业链优势,那它确实存在,而且比一纸合同更难绕开。
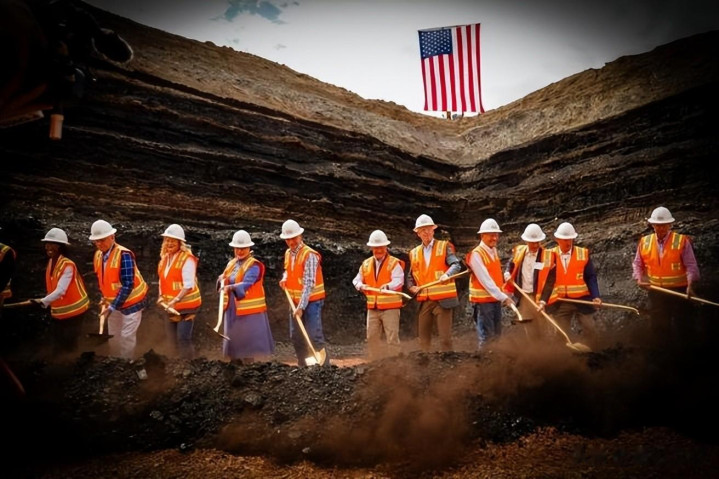
稀土并不是真的稀少。
美国有矿,澳大利亚有矿,加拿大、巴西、越南和格陵兰同样拥有资源。
问题是,挖矿只是第一步。真正决定竞争力的,是能否用可接受的成本把十几种性质相近的元素分离出来,能否稳定生产高纯氧化物,能否制成高性能合金与磁体,最后还要得到汽车和军工客户的认证。
这条链,中国磨了几十年。
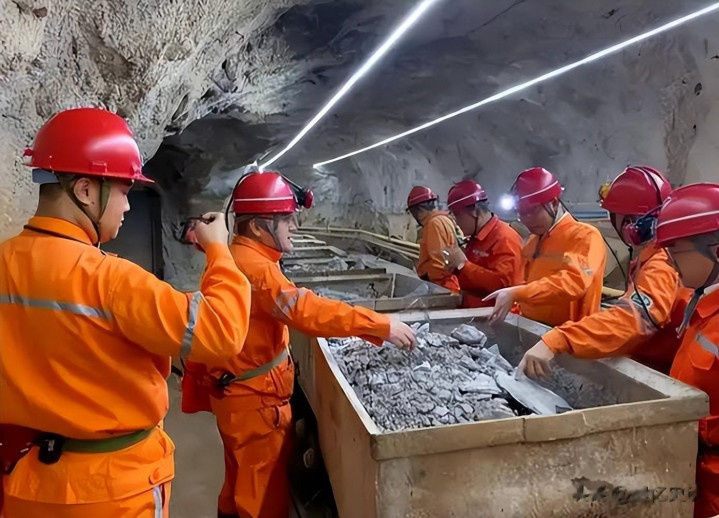
西方过去觉得采矿和冶炼利润薄、污染大,于是把中游环节不断外移,自己保留品牌、设计和高端应用。
生意顺风顺水时,这种分工非常舒服;等到供应链安全成为国家战略,他们才发现,最脏、最累、最不起眼的那几道工序,恰恰最难重新补回来。
在我看来,美国真正应该担心的,不是中国会不会买下一座格陵兰矿山,而是即使美国控制了矿山,仍需要重新建立从分离到磁体的完整能力。
否则矿石从冰层下挖出来,绕半个地球寻找加工厂,最后依旧无法及时变成雷达、电机和导弹需要的部件。
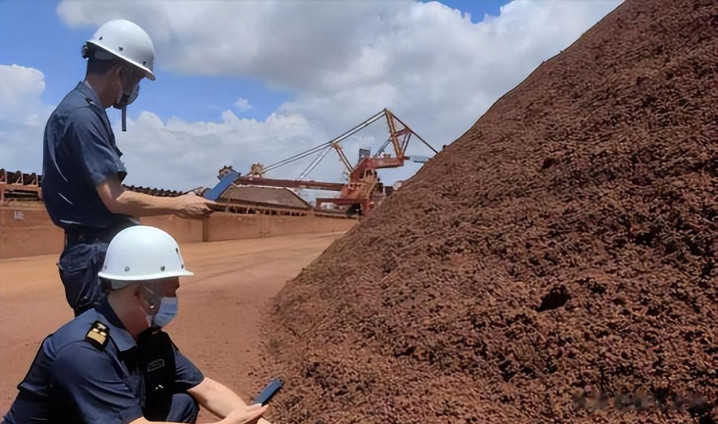
但这场补课不会轻松。
因为中国的优势从来不是“地下埋着多少矿”这么简单,而是成本、规模、人才、工艺、设备和市场共同组成的工业体系。
矿山是一块砖,产业链才是一堵墙。
格陵兰或许能给美国增加一个资源来源,却不能一夜之间送给美国一套成熟的稀土工业。
特朗普可以盯着地图画圈,资本也可以围着矿区排队,可冰层下面埋的是矿,不是现成的供应链。
而在这件事上股票推荐,中国领先的,远不只一座矿山。
做多做空网提示:本文来自互联网,不代表本网站观点。