红枣期货的这轮下跌,走得比多数人预期的更深。主力合约自6月以来单边下行,四个多月累计跌幅一度接近35%,期价创出历史新低;进入10月后弱势延续在线炒股配资,周线已录得二十连阴、放量下探,空头力量仍占主导。都有哪些力量在推动这轮下跌?阶段性底部又可能在哪里?
便捷炒股配资开户PART 01
供给端:旧库存高企,新季又迎丰收
红枣面临的是一种相当直白的供过于求。供给的压力来自新旧两个方向叠加。
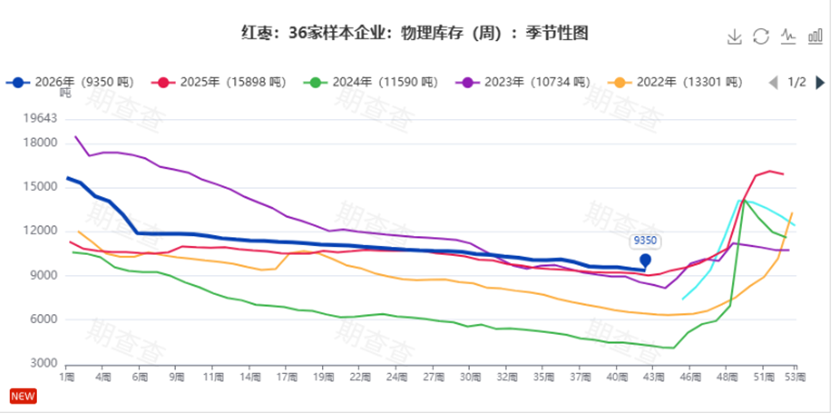
旧季方面,受标准仓单不能跨产季流转的制度约束,旧季货源必须在产季末集中出清。市场在2026/27产季新枣上市前,估算的结转库存仍高达约36万吨,处于历年同期相对高位。早在8月底旧季主力合约就已跌停收盘、旧货压力集中释放,但目前旧季库存的实际消化并不顺畅,现货价格弱稳,盘面缺乏来自现货端的向上牵引。
新季方面,新疆主产区灰枣正处于熟前吊干阶段,预计霜降后陆续下树。国庆假期产区物候条件整体良好、坐果稳定,市场对2026/27产季产量的主流预估落在50万至60万吨区间,稳产乃至丰产的格局基本明朗。需要留意的是,今年部分枣园出现裂口、烂枣及干条现象,整体质量或略逊去年,新季"商品率"的表现可能成为收购定价的关键变量。
PART 02
需求端:消费缺乏弹性,旺季尚未开启
需求端几乎给不出向上的弹性。红枣并非刚性必需消费,其需求高度依赖节日备货与冬季滋补等季节性驱动,常年消费量大体维持在50万至55万吨、缺乏成长性。今年国庆备货表现不及预期,商超零售渠道采购偏弱,下游贸易商多维持低库存、按需小幅补库,买方市场特征明显。样本点物理库存虽有微幅去化,但同比仍处增加态势,销区成交整体平淡。
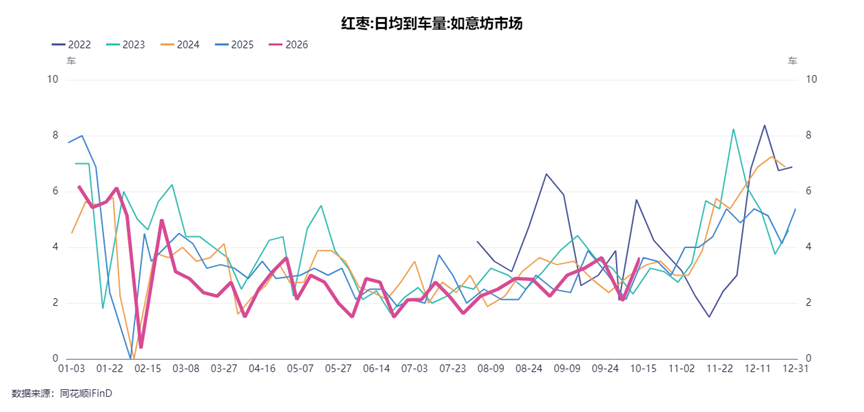
从更长周期看,红枣批发价格中枢已从前几年的高位明显回落,价格重心不断下移,即便偶有反弹,也缺乏足够的增量需求去承接。
元股证券:ygzq.hkPART 03
盘面为何持续阴跌?套保压力不可忽视
除了基本面供过于求的压制,套保力量在这轮下跌中的作用也值得点出。通常一个新季丰收预期之下,上游枣企、贸易商等产业资金会倾向于利用期货市场提前锁定销售价格、进行卖出套保,以对冲未来开秤价下行的风险。当产业空头集中入场、而多头缺乏承接时,盘面便容易在期现价差的引导下不断向下收敛,形成"供给增产预期 → 套保抛压 → 期价贴水下行"的负反馈。这也是为什么红枣期价往往在丰收年份表现尤其低迷——基本面决定了方向,套保则放大了跌幅。
PART 04
产业利润收缩,市场心态谨慎
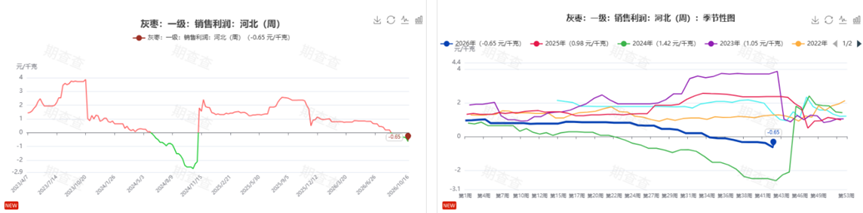
基本面和套保压力的背后,是产业利润的明显收缩。据产业测算,当前新疆产区灰枣收购均价与河北销区成品售价之间,扣除加工、物流、冷库等费用后,理论毛利润已处于亏损状态。加工企业利润被压缩,贸易商囤货意愿自然不高,市场整体呈现"持货商出货灵活、下游观望、刚需采购为主"的清淡格局。此时新季开秤收购价落在什么位置,几乎决定了整个2026/27产季的价格中枢。
PART 05
行情展望:短期怎么看,后期盯什么

短期来看,红枣大概率维持低位震荡磨底:旧季高结转与新季稳产预期短期难以解除,期价向上缺乏基本面支撑,套保抛压也仍在;但价格已跌至历史低位、产业利润普遍亏损,进一步深跌的空间也在收窄,且需警惕阶段性技术反弹与资金扰动带来的波动。真正的方向性机会,大概率要等新季信号逐步清晰之后才会出现,短期宜以谨慎、等待为主。
后期重点关注三点:一是新枣开秤收购价,这是决定价格中枢最直接的指引,若实际收购价低于市场普遍预期,盘面或继续向下寻底;二是新季商品率与产区天气,若上糖期降雨降温引发裂果、拉低商品率,将推升仓单成本,可能带来阶段性脉冲行情;三是冬季消费旺季的启动节奏在线炒股配资,11月后的滋补消费与元旦春节备货若带动库存持续去化,方能逐步夯实底部。
做多做空网提示:本文来自互联网,不代表本网站观点。